
中古住宅でも住宅ローン控除は利用できます。ただし、中古住宅の住宅ローン控除は、住宅性能、耐震性、床面積、入居時期によって借入限度額や控除期間が変わります。
特に2026年以降は、省エネ性能の高い中古住宅で住宅ローン控除が拡充され、子育て世帯等には上乗せ措置もあります。一方、必要な証明書がなければ高い区分を選べないこともあります。
この記事では、中古住宅の住宅ローン控除を使える条件、控除額、必要書類、初年度の確定申告まで、購入前に確認する順番で解説します。
中古住宅でも住宅ローン控除は使える?条件と控除額を整理
コラム
2026.08.27

窓断熱研究所は住まい改善の専門チームです。お客様ごとの状況に合わせて、最適な窓リフォームのご提案を行います。
窓断熱研究所の3つの約束
- 「断熱のプロ」が結露・寒さを科学的に解決
- 「補助金申請」を完全サポートし、家計の負担を軽減
- 「厳選された技術者」との連携で、一切の妥協を許さない高品質な施工
初回相談は完全無料です。相見積もりや内容比較のご相談も歓迎しています。
\損させません!無料提案実施中/

このコラムで分かること
- 中古住宅でも住宅ローン控除を利用できる基本条件
- 2026年以降の借入限度額・控除期間・控除率
- 認定住宅、ZEH水準、省エネ基準適合、その他の中古住宅の違い
- 子育て世帯・若者夫婦世帯が受けられる上乗せ措置
- 築年数ではなく耐震要件を確認する理由
- 中古住宅の住宅ローン控除額を計算する方法
- 初年度の確定申告に必要な書類
- 契約前に不動産会社へ確認しておきたい順番
目次
※制度情報は2026年8月27日時点の国税庁・国土交通省の公式情報をもとにしています。個別の適用可否は、所轄税務署または税理士へご確認ください。
中古住宅でも住宅ローン控除(住宅ローン減税)は利用できる
PC用画像

SP用画像

住宅ローン控除の正式名称は「住宅借入金等特別控除」です。住宅ローン減税とも呼ばれ、住宅ローンを利用して自宅を取得した人が、年末の借入残高などをもとに算出した金額を所得税から差し引ける制度です。所得税から控除しきれない場合は、一定の範囲で翌年度の住民税からも控除されます。2026年入居分の控除率は0.7%で、省エネ性能の高い中古住宅は最長13年、その他の中古住宅は10年が基本です。
2026年(令和8年)度税制改正では、住宅ローン減税の適用期限が2030年末まで延長されました。さらに、認定住宅やZEH水準省エネ住宅、省エネ基準適合住宅に該当する既存住宅は、借入限度額や控除期間が拡充されています。つまり、中古住宅かどうかだけでは控除額を決められず、どの住宅性能区分に該当するかが重要です。
住宅ローンの審査に通ったからといって、住宅ローン控除を自動的に受けられるわけではありません。床面積、所得、返済期間、入居日、耐震性など、税制上の条件をすべて満たす必要があります。
2026年の住宅ローン控除|中古住宅の区分別一覧
中古住宅の住宅ローン控除を調べるときは、最初に住宅性能の区分を確認します。住宅ローン減税の借入限度額と期間は、物件の省エネ性能によって大きく変わるためです。
2026年から2030年までに入居する既存住宅の借入限度額と控除期間は、次のとおりです。
| 中古住宅の区分 | 一般世帯の借入限度額 | 子育て世帯等の借入限度額 | 控除期間 | 理論上の最大控除額 |
|---|---|---|---|---|
| 認定長期優良住宅・認定低炭素住宅 | 3,500万円 | 4,500万円 | 13年 | 318.5万円/409.5万円 |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 | 13年 | 318.5万円/409.5万円 |
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 | 13年 | 182万円/273万円 |
| その他の中古住宅 | 2,000万円 | 上乗せなし | 10年 | 140万円 |
この一覧表の最大控除額は、借入限度額まで年末残高が残り、毎年その全額を所得税等から控除できた場合の理論値です。実際には返済によって残高が減り、納めている所得税・住民税にも上限があるため、表の金額がそのまま戻るとは限りません。
認定住宅に当たる中古住宅
認定住宅は、認定長期優良住宅または認定低炭素住宅などです。中古住宅として高い区分を使うには、認定通知書や住宅用家屋証明書など、該当性を示す書類が必要になります。
ZEH水準省エネ住宅に当たる中古住宅
ZEH水準省エネ住宅は、断熱性能と一次エネルギー消費性能が一定水準以上の住宅です。
2026年度の国土交通省Q&Aでは、断熱等性能等級5以上かつ一次エネルギー消費量等級6以上が基準として示されています。高い区分で住宅ローン控除を申請するには、住宅省エネルギー性能証明書または建設住宅性能評価書などで証明します。
省エネ基準適合住宅に当たる中古住宅
省エネ基準適合住宅は、現行の省エネ基準を満たす住宅です。
断熱等性能等級4以上かつ一次エネルギー消費量等級4以上が基準として示されています。
こちらも、住宅ローン控除の申告時に性能を証明できる書類が必要です。
中古住宅で住宅ローン控除を受けるには断熱等級4が必須なのか、省エネ基準適合住宅・ZEH水準省エネ住宅との関係から解説します。

断熱等級4がないと住宅ローン控除は受けられない?
中古住宅で住宅ローン控除を受けるには断熱等級4が必須なのか、省エネ基準適合住宅・ZEH水準省エネ住宅との関係から解説します。
その他の中古住宅
認定住宅、ZEH水準省エネ住宅、省エネ基準適合住宅のいずれにも該当しない中古住宅でも、共通条件と耐震要件を満たせば住宅ローン控除を利用できます。
ただし、借入限度額は2,000万円、控除期間は10年です。
住宅の性能が高くても、申請・申告に必要な証明書を用意できなければ、高い住宅性能区分で住宅ローン控除を申請できません。広告に「高断熱」「省エネ住宅」と書かれているだけでは足りないため、購入契約前に証明書の有無を確認しておきましょう。
中古住宅の住宅ローン控除を受ける共通条件
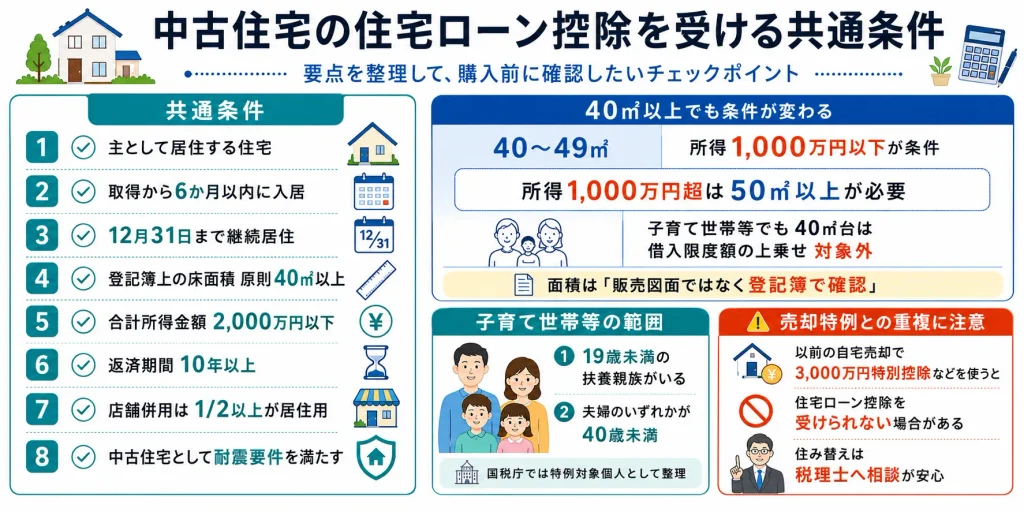
中古住宅で住宅ローン控除の適用を受けるには、住宅性能区分に加えて、次の共通条件を満たす必要があります。
PC用画像
SP用画像
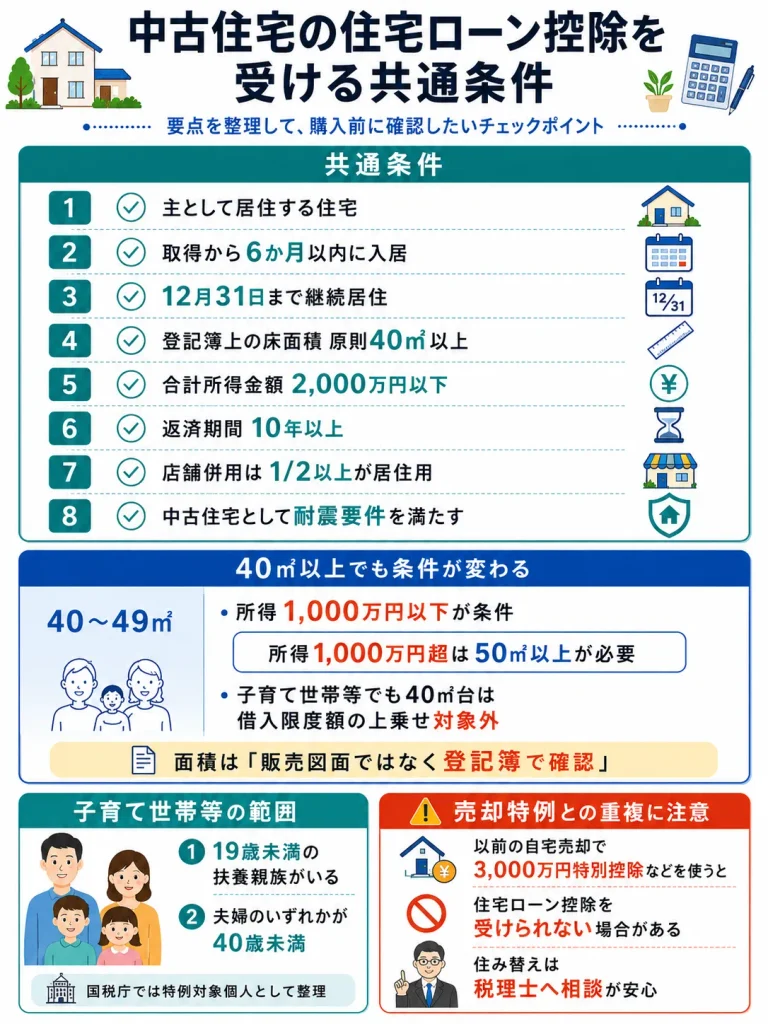
- 購入者が主として居住する住宅であること
- 住宅の取得から6か月以内に入居すること
- 控除を受ける各年の12月31日まで引き続き居住していること
- 登記簿上の床面積が原則40㎡以上であること
- 合計所得金額が2,000万円以下であること
- 住宅ローンの返済期間が10年以上であること
- 店舗併用住宅では床面積の2分の1以上が居住用であること
- 建築後に使用された住宅であり、耐震要件を満たすこと
床面積40㎡以上でも条件が変わる
2026年以降は、既存住宅にも床面積40㎡以上の緩和措置が広がりました。
ただし、合計所得金額が1,000万円を超える人は50㎡以上が必要です。また、40㎡台の中古住宅を購入する子育て世帯等は、借入限度額の上乗せ措置を利用できず、通常の借入限度額が適用されます。
床面積は、販売図面に記載された専有面積ではなく、登記簿上の面積で判定します。中古マンションでは壁芯面積と内法面積が異なることがあるため、40㎡・50㎡の境目に近い物件は登記事項証明書で確認することが大切です。
子育て世帯等の範囲
借入限度額の上乗せ対象となるのは、入居した年の12月31日時点で19歳未満の扶養親族がいる人、または夫婦のいずれかが40歳未満の世帯です。国税庁では「特例対象個人」として整理されています。
住宅の売却特例との重複に注意
入居した年、その前2年、または入居後3年以内に、以前の自宅を売却した際の3,000万円特別控除や買換え特例などを利用すると、住宅ローン控除を受けられない場合があります。
住み替えで中古住宅を購入する人は、売却側の減税制度と購入側の住宅ローン控除を別々に決めず、どちらを選ぶか税理士へ相談しておくと安全です。
中古住宅の住宅ローン控除で重要な耐震要件
中古一戸建てや中古マンションの住宅ローン控除では、以前のように木造20年、耐火建築物25年といった築年数だけで判断する仕組みではありません。
しかし、「築年数要件がなくなったから、どの古い住宅でも対象になる」という意味でもありません。
基本は、次のいずれかを満たす必要があります。
- 1982年1月1日以後に新築された住宅である
- 1981年12月31日以前の住宅でも、取得日前2年以内に耐震基準へ適合すると証明されている
- 耐震基準を満たさない住宅について、取得日までに耐震改修を行うための申請をし、入居日までに耐震基準へ適合したことを証明する
1981年以前に建築された中古住宅では、耐震基準適合証明書、一定の建設住宅性能評価書、既存住宅売買瑕疵保険の付保証明書などが必要になる場合があります。取得後に考え始めると間に合わない手続きもあるため、売買契約前に不動産会社、建築士、金融機関へ相談しておきましょう。
住宅ローンの審査に通ることと、住宅ローン減税の耐震条件を満たすことは別です。古い一戸建てや中古マンションでは、融資承認だけで住宅ローン控除も使えると判断しないことが重要です。
中古住宅の住宅ローン控除額はいくら?計算方法
PC用画像
SP用画像
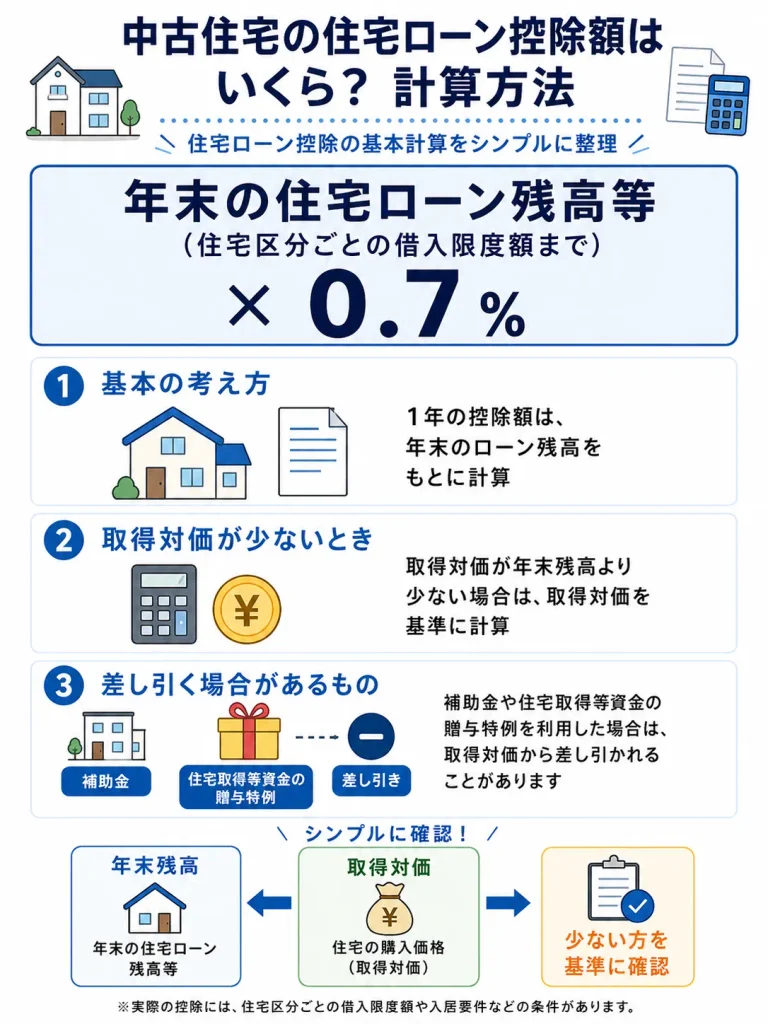
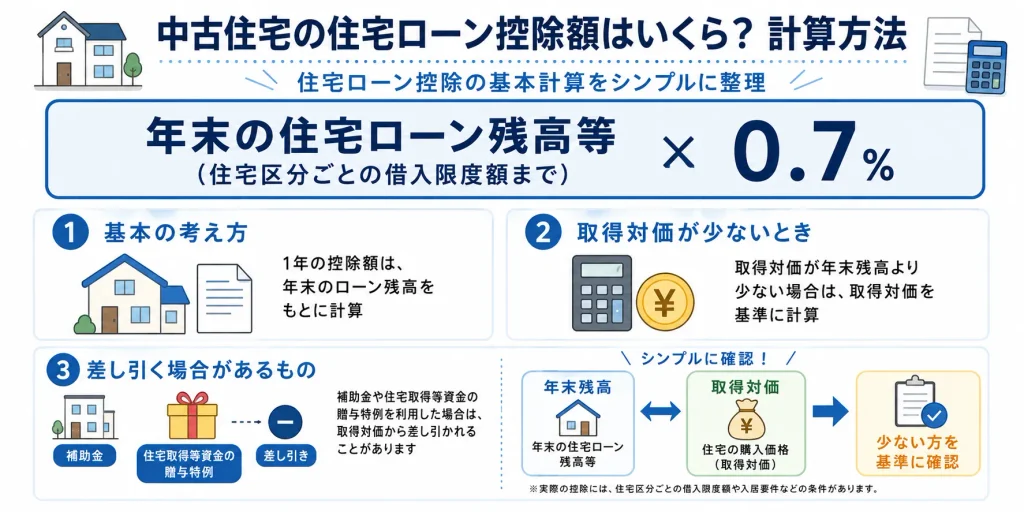
住宅ローン減税で1年に受けられる税額控除は、基本的に次の方法で計算します。
年末の住宅ローン残高等(住宅区分ごとの借入限度額まで)×0.7%
住宅の取得対価が借入金の年末残高より少ない場合は、取得対価をもとに計算します。国や自治体から補助金を受けた場合や、住宅取得等資金の贈与特例を利用した場合は、その金額が取得対価から差し引かれることがあります。
ZEH水準の中古住宅を3,000万円借りた例
PC用画像
SP用画像
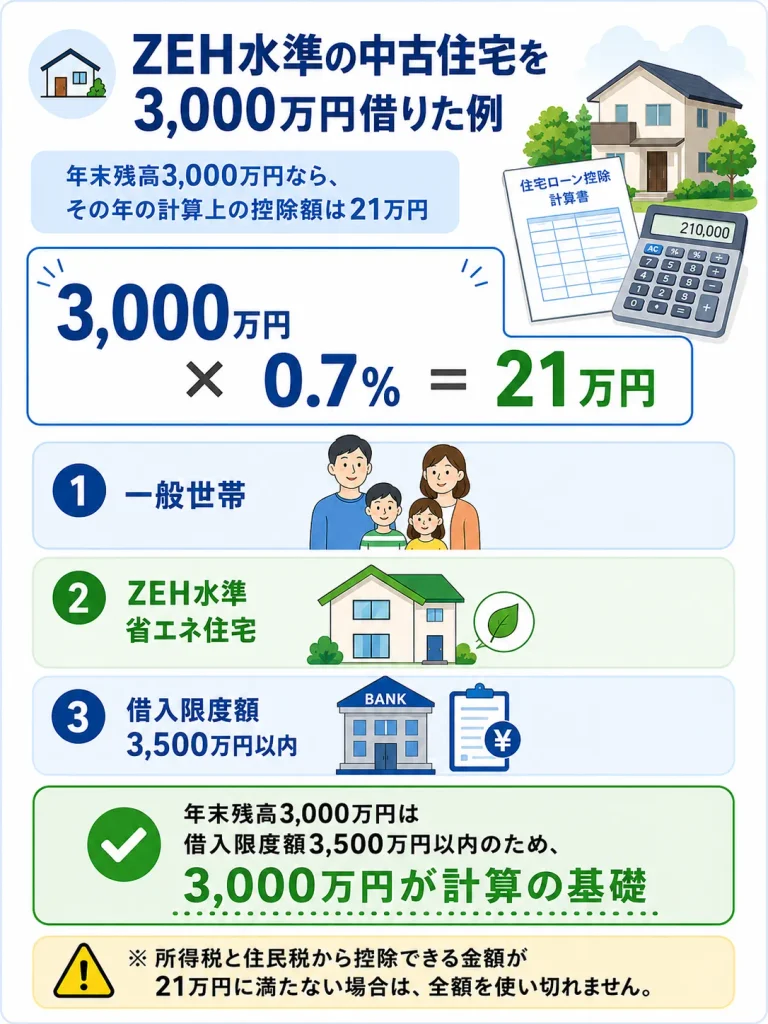
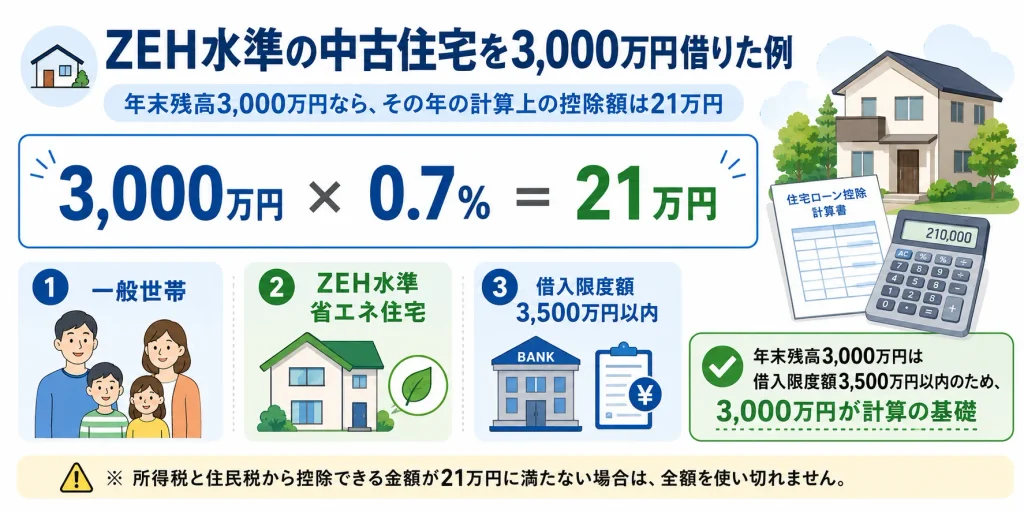
一般世帯がZEH水準省エネ住宅を購入し、年末残高が3,000万円なら、その年の計算上の控除額は21万円です。
3,000万円×0.7%=21万円
借入限度額3,500万円以内なので、年末残高3,000万円が計算の基礎になります。ただし、所得税と住民税から控除できる金額が21万円に満たない場合は、全額を使い切れません。
子育て世帯が省エネ基準適合住宅を購入した例
床面積50㎡以上の中古住宅を購入した子育て世帯で、年末残高が2,800万円なら、計算上の控除額は19万6,000円です。
2,800万円×0.7%=19万6,000円
子育て世帯等の借入限度額3,000万円の範囲内で計算します。13年間ずっと同じ金額ではなく、返済により年末残高が減れば、控除額も原則として小さくなります。
その他の中古住宅を2,500万円借りた例
その他の中古住宅は借入限度額が2,000万円なので、年末残高が2,500万円でも、計算上の控除額は14万円です。
2,000万円×0.7%=14万円
控除期間は10年で、理論上の最大は140万円です。購入価格や借入額が大きくても、住宅区分の限度額を超える部分は住宅ローン控除の計算に入りません。
買取再販の中古住宅は住宅ローン控除の区分が異なる
PC用画像
SP用画像
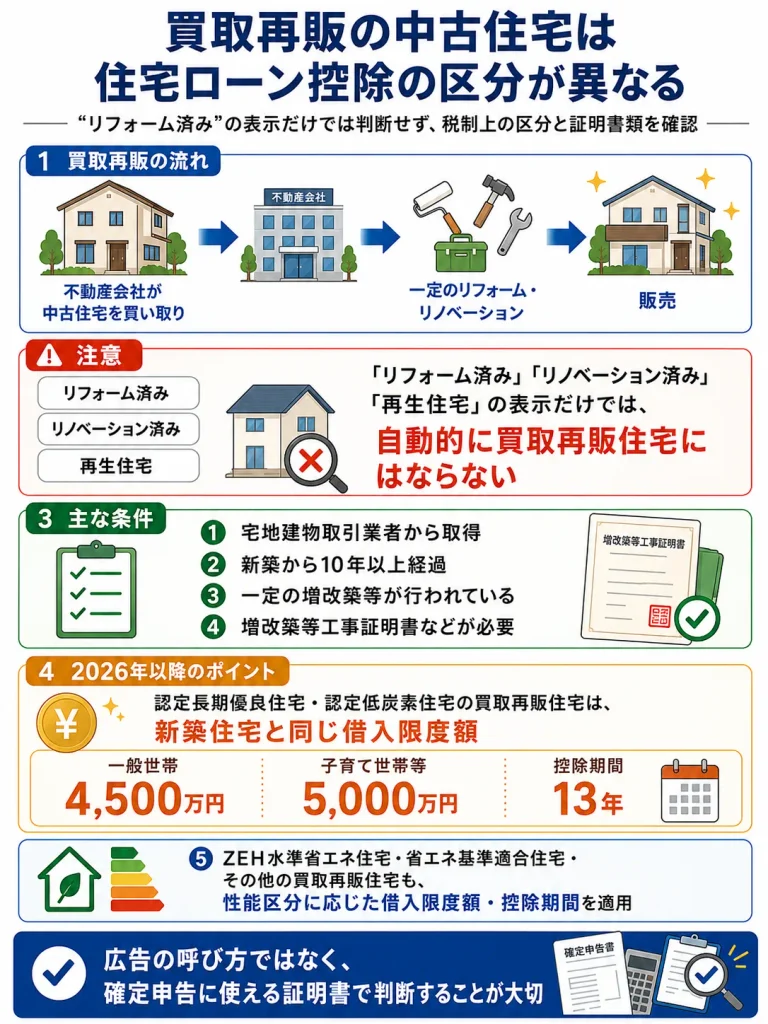
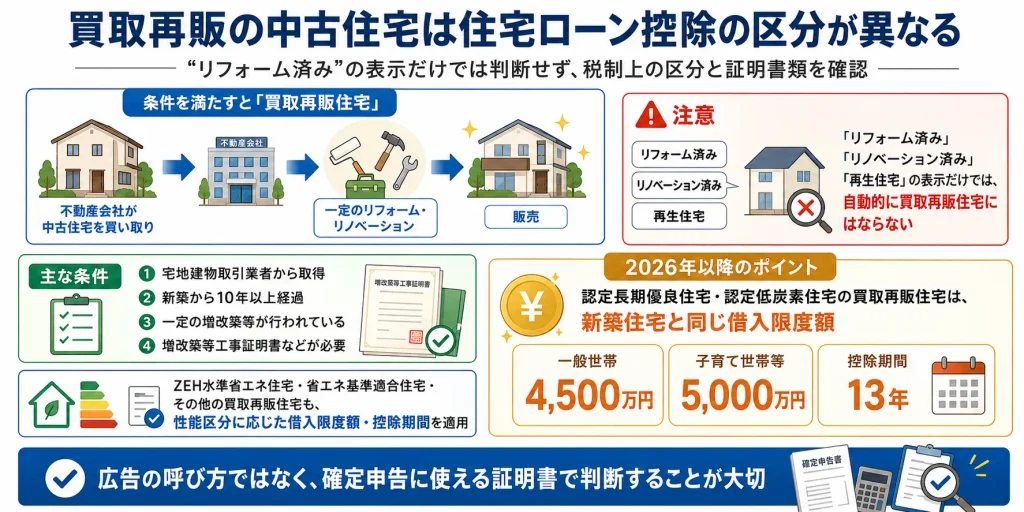
不動産会社が中古住宅を買い取り、一定のリフォームやリノベーションを行って販売する物件は、税制上の「買取再販住宅」に該当する場合があります。
ただし、「リフォーム済み」「リノベーション済み」「再生住宅」と表示されているだけで、自動的に買取再販住宅になるわけではありません。
買取再販住宅として扱うには、宅地建物取引業者から取得すること、住宅が新築から10年を経過していること、一定の増改築等が行われていることなどの条件があり、増改築等工事証明書等も必要です。
2026年以降、認定長期優良住宅・認定低炭素住宅に該当する買取再販住宅は、新築住宅と同じ借入限度額が適用されます。一般世帯は4,500万円、子育て世帯等は5,000万円で、控除期間は13年です。
通常の認定中古住宅より借入限度額が高いため、売主へ税制上の区分と証明書類を確認しておきましょう。
ZEH水準省エネ住宅、省エネ基準適合住宅、その他の買取再販住宅も、性能区分に応じた借入限度額と控除期間が適用されます。広告上の呼び方ではなく、確定申告に使える証明書で判断することが大切です。
中古住宅の住宅ローン控除に必要な書類一覧
住宅ローン減税を申請する初年度の確定申告では、共通書類に加えて、住宅性能、耐震性、買取再販の区分に応じた書類を用意します。
| 区分 | 主な必要書類 |
| 共通 | 住宅借入金等特別控除額の計算明細書、年末残高等証明書または年末残高情報、登記事項証明書、売買契約書の写し |
| 土地も借入対象 | 土地の登記事項証明書、土地の売買契約書の写し |
| 補助金を利用 | 補助金の額を証する通知書等 |
| 贈与特例を利用 | 贈与税申告書など住宅取得等資金の額を示す書類 |
| 認定住宅 | 認定通知書、住宅用家屋証明書、認定住宅建築証明書など |
| ZEH・省エネ基準適合 | 住宅省エネルギー性能証明書または建設住宅性能評価書の写し |
| 1981年以前の住宅 | 耐震基準適合証明書、建設住宅性能評価書、既存住宅売買瑕疵保険の付保証明書等 |
| 買取再販住宅 | 増改築等工事証明書、耐震・性能区分に応じた証明書等 |

住宅省エネルギー性能証明書はいつ必要?中古住宅の取得手順
中古住宅の省エネ性能を証明するには、いつ、誰に、何を依頼するのか。発行できる機関、取得時期、準備資料、性能評価書との違いまで解説します。
調書方式に対応している金融機関では、事前に住宅ローン控除の適用申請書を提出すると、金融機関が税務署へ年末残高調書を提出し、納税者は国税当局から年末残高情報を受け取ります。
一方、対応状況によっては従来の年末残高等証明書を使うため、借入先へ確認しておきましょう。
中古住宅の性能証明は、物件購入後に依頼すれば必ず用意できるとは限りません。売主や不動産会社が保有する書類が必要な場合もあるため、購入申込みから売買契約までの段階で、利用したい住宅ローン控除の区分と必要書類を共有しておくことが重要です。
中古住宅の住宅ローン控除は初年度に確定申告する
住宅ローン控除を初めて受ける年は、給与所得者であっても確定申告が必要です。
2026年中に入居した場合は、原則として2026年分の所得税について、2027年に確定申告を行います。国税庁の確定申告書等作成コーナーやe-Taxを利用すれば、画面の案内に沿って申告書と計算明細書を作成できます。
給与所得者は、2年目以降、勤務先の年末調整で住宅ローン控除を受けられます。その際は、税務署から交付される住宅借入金等特別控除証明書兼申告書や、年末残高情報・証明書などを勤務先へ提出します。
初年度に申告を忘れても、給与所得者などの還付申告は原則として翌年1月1日から5年間提出できます。ただし、書類の紛失や性能証明の確認に時間がかかるため、入居した翌年に手続きを済ませる方が確実です。
中古住宅を購入する前の住宅ローン控除チェック順
PC用画像
SP用画像
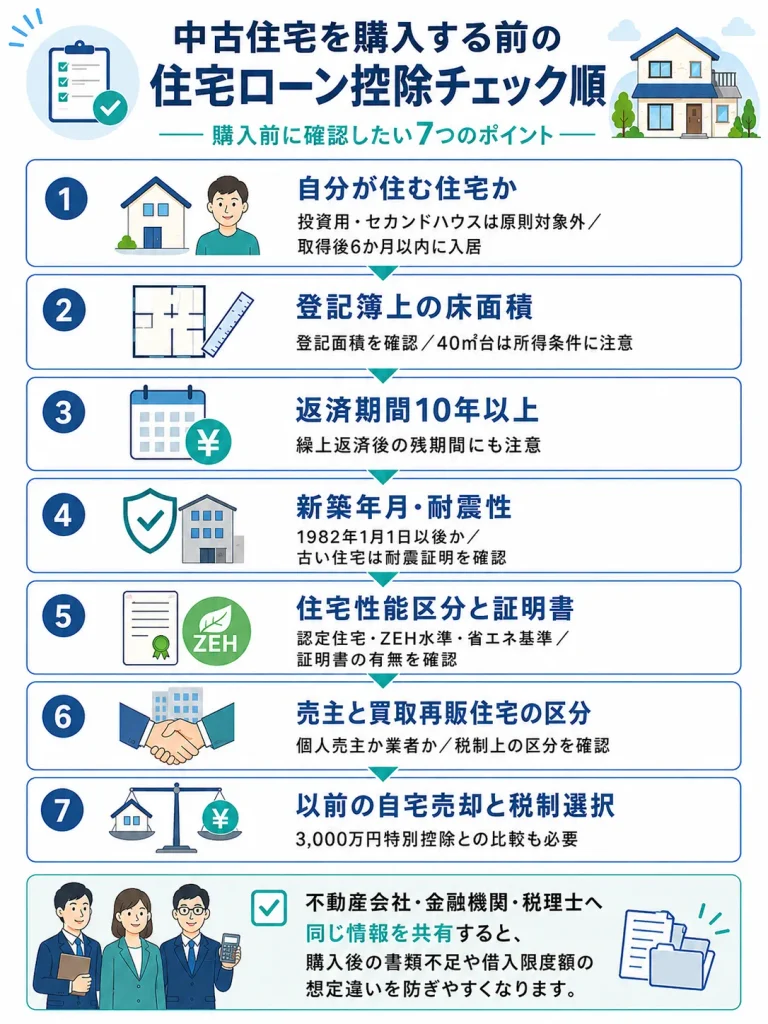
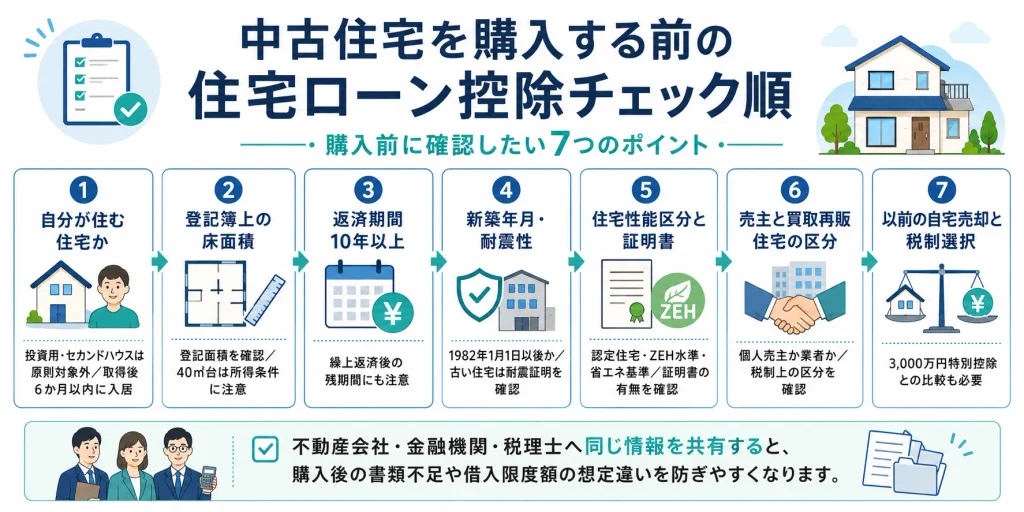
中古住宅の住宅ローン控除は、物件購入後に税務署へ相談するだけでは準備が間に合わない場合があります。
物件を比較するときは、次の順番で確認すると整理しやすくなります。
1.自分が住む住宅かを確認する
投資用、セカンドハウス、親族だけが住む住宅は原則として対象になりません。取得後6か月以内に入居できる日程かも確認します。
2.登記簿上の床面積を確認する
40㎡台の物件では、本人の合計所得金額と、子育て世帯等の上乗せを使うかによって条件が変わります。中古マンションは広告面積ではなく登記面積を見ます。
3.住宅ローンの返済期間を確認する
返済期間10年以上の借入が基本です。
繰上返済によって残りの返済期間が10年未満になると、その後の住宅ローン控除へ影響する場合があるため、返済計画も含めて金融機関へ相談します。
4.新築年月と耐震性を確認する
1982年1月1日以後に新築された住宅か、古い住宅なら耐震性を証明できるかを確認します。耐震改修を前提に購入する場合は、取得日前の申請が必要になる経路があります。
5.住宅性能区分と証明書を確認する
認定住宅、ZEH水準、省エネ基準適合のどれに当たるかを売主へ尋ね、確定申告に使える書類があるかまで確認します。性能の説明だけでなく、証明書の名称と名義を見ることが重要です。
6.売主と買取再販住宅の区分を確認する
売主が個人なのか宅地建物取引業者なのか、税制上の買取再販住宅に該当するのかを確認します。リノベ済み物件でも、買取再販住宅の条件を満たさない場合があります。
7.以前の自宅売却と税制選択を確認する
以前の自宅を売却する場合は、3,000万円特別控除などを利用するか、購入する中古住宅の住宅ローン控除を利用するかを比較します。税制の選択は、売却契約前から整理しておくと安心です。
この順番で不動産会社、金融機関、税理士へ情報を共有すれば、購入後に「借入限度額が想定より低かった」「必要書類がない」と気づくリスクを減らせます。
中古住宅の購入とリフォームを同時に行う場合の注意点
中古住宅の購入とリフォーム・リノベーションを同時に行う場合、物件取得に対する住宅ローン控除と、購入者が行う増改築等の税制は、契約内容や借入の組み方で扱いが変わります。
同じ費用へ複数の税額控除を重ねて使えるとは限らないため、売買契約、工事請負契約、融資契約を税理士や金融機関へ見せて確認しましょう。
また、購入後に窓リフォームや断熱改修を行ったからといって、取得時の中古住宅が自動的にZEH水準省エネ住宅や省エネ基準適合住宅として扱われるわけではありません。住宅ローン控除の区分は、適用時点の条件と証明書類によって判断されます。
購入後、すでに所有している住宅で窓リフォームを行い、10年以上のローンを利用する場合の住宅ローン控除については、「窓リフォームでも住宅ローン控除は使える?」で詳しく解説しています。

窓リフォームで住宅ローン控除は使える?対象になる工事とは
自宅の窓リフォームをローンで行う場合、住宅ローン控除の対象になることがあります。工事内容、借入期間、工事費、証明書などの条件を確認できます。
窓やサッシの状態確認、内窓・ガラス交換・外窓交換の選び方は、中古住宅の窓リフォーム|購入後に確認したい断熱性能と交換の判断基準で詳しく解説しています。
中古住宅の窓リフォーム|購入後に確認したい断熱性能と交換の判断基準
中古住宅を購入したら窓の断熱性能も確認しましょう。ガラス・サッシの種類、結露やすき間風、開閉不良などのチェック方法と、内窓・ガラス交換・外窓交換のどれが適しているかを解説します。
住宅ローン控除を受けられない中古住宅の条件
次のケースでは、住宅ローン減税の適用を受けられない、または想定した区分を使えない可能性があります。
- 取得後6か月以内に入居しない
- 合計所得金額が2,000万円を超える
- 登記面積が床面積要件を満たさない
- 住宅ローンの返済期間が10年未満
- 投資用住宅、別荘、セカンドハウスとして購入する
- 1981年以前の住宅で耐震要件を証明できない
- 省エネ性能の証明書がなく、高い性能区分を申告できない
- 贈与による取得である
- 生計を一にする親族など、特別な関係にある人から取得する
- 以前の自宅売却で、住宅ローン控除と両立しない譲渡所得の特例を使う
贈与による取得や、生計を一にする親族等からの取得は住宅ローン控除の対象外です。
住宅ローン審査、不動産登記、住宅ローン控除はそれぞれ条件が異なるため、融資が実行されることだけを基準に判断しないようにしましょう。
中古住宅の住宅ローン控除でよくある質問
築何年までの中古住宅なら住宅ローン控除を受けられますか?
築年数の一律上限はありません。1982年1月1日以後に新築された住宅か、それ以前でも耐震基準への適合を証明できる住宅などが対象です。
40㎡台の中古マンションでも住宅ローン控除を使えますか?
登記面積40㎡以上で、合計所得金額1,000万円以下などの条件を満たせば利用できる場合があります。
ただし、子育て世帯等の借入限度額上乗せを使う場合は50㎡以上が必要です。
住宅性能の証明書がない中古住宅は対象外ですか?
共通条件と耐震要件を満たせば、「その他の中古住宅」として対象になる場合があります。
ただし、認定住宅、ZEH水準、省エネ基準適合の高い区分を利用するには、該当性を示す証明書類が必要です。
住宅ローン控除で毎年必ず限度額まで戻りますか?
戻りません。
年末残高、取得対価、借入限度額をもとに計算し、実際に納めた所得税と一定の住民税の範囲で控除されます。
表の最大控除額は理論上の上限です。
給与所得者は毎年確定申告が必要ですか?
初年度は確定申告が必要です。2年目以降は、必要書類を勤務先へ提出すれば年末調整で住宅ローン控除を受けられます。
リノベーション済みの中古住宅は買取再販住宅ですか?
必ずしも該当しません。売主、築年数、改修内容、取得時期などの法定条件と、増改築等工事証明書等の書類を満たす必要があります。
中古住宅の住宅ローン控除は区分と書類を購入前に確認する
中古住宅でも、共通条件と耐震要件を満たせば住宅ローン控除を利用できます。
2026年の住宅ローン減税は、住宅性能が高い既存物件ほど支援が厚い制度です。省エネ性能の高い中古住宅は借入限度額が引き上げられ、控除期間も13年に拡充されました。その他の中古住宅は、借入限度額2,000万円、控除期間10年が基本です。
最初に確認するのは、認定住宅、ZEH水準省エネ住宅、省エネ基準適合住宅、その他の中古住宅のどれに当たるかです。そのうえで、床面積、所得、返済期間、入居期限、耐震要件を照合します。
高い住宅性能区分を利用するには、認定通知書、住宅省エネルギー性能証明書、建設住宅性能評価書などが必要です。1981年以前の住宅では、耐震関係の書類や取得前の手続きが必要になる場合もあります。
住宅ローン控除は、購入後の確定申告だけを準備すればよい制度ではありません。中古住宅の売買契約を結ぶ前に、不動産会社へ住宅性能区分と証明書の有無を尋ね、金融機関には借入期間、税理士には住み替え特例との選択を相談しておきましょう。
窓断熱研究所では、中古住宅の省エネ性能を考える際、広告上の「高断熱」だけでは判断しません。証明書で確認できる住宅性能と、実際の窓・サッシの状態を分けて整理することが大切だと考えています。
税制の区分を確認したうえで、入居後の寒さ・暑さ・結露に必要な窓リフォームを検討しましょう。