
窓リフォームを行うと、固定資産税の減税を受けられる場合があります。この減税制度は、一定の断熱性能を満たす工事を行った住宅について、完了年の翌年度に家屋分の税額を軽減する仕組みです。
ただし、窓リフォームなら自動的に固定資産税が下がるわけではありません。住宅の築年、床面積、断熱性能、補助金控除後の費用、申告期限などの条件があります。
この記事では、固定資産税の減税対象になる窓リフォーム、60万円超の費用要件、減額範囲、必要書類、3か月以内の申告方法まで解説します。
窓リフォームで固定資産税の減税を受ける条件と申告方法
コラム
2026.08.30

窓断熱研究所は住まい改善の専門チームです。お客様ごとの状況に合わせて、最適な窓リフォームのご提案を行います。
窓断熱研究所の3つの約束
- 「断熱のプロ」が結露・寒さを科学的に解決
- 「補助金申請」を完全サポートし、家計の負担を軽減
- 「厳選された技術者」との連携で、一切の妥協を許さない高品質な施工
初回相談は完全無料です。相見積もりや内容比較のご相談も歓迎しています。
\損させません!無料提案実施中/

このコラムで分かること
- 窓リフォームで固定資産税の減税を受けられる条件
- 減税制度の対象になる住宅・床面積・工事期限
- 内窓・ガラス交換・外窓交換の税制上の扱い
- 一部の窓だけを断熱改修した場合の判断
- 補助金控除後60万円超の費用要件
- 翌年度の税額が減額される範囲
- 工事完了から3か月以内に行う申告手続き
- 増改築等工事証明書などの必要書類
目次
※制度情報は2026年8月28日時点の国土交通省・自治体の公式情報をもとにしています。書式や提出方法は市区町村によって異なるため、住宅所在地の担当窓口へご確認ください。
省エネ改修工事で固定資産税の減税を受ける条件
窓リフォームで利用できるのは、既存住宅の省エネ改修工事を対象とする固定資産税の減額制度です。一般には「減税」と呼ばれますが、制度上は固定資産税の減額措置に当たります。
主な要件は次のとおりです。
| 確認項目 | 主な要件 |
|---|---|
| 住宅の築年 | 2014年4月1日以前から所在する住宅 |
| 利用状況 | 貸家ではなく、居住部分が床面積の2分の1以上 |
| 工事期限 | 2031年3月31日までに工事を完了 |
| 床面積 | 改修後40㎡以上240㎡以下 |
| 必須工事 | 外気に接する窓の断熱改修 |
| 断熱性能 | 改修した部位が現行基準へ新たに適合 |
| 費用 | 補助金控除後の費用が原則60万円超 |
| 申告 | 完了日から3か月以内に市区町村へ申請 |
2026年度の税制改正により、固定資産税の減額措置は2031年3月31日まで延長されています。2026年4月1日以後に工事を完了する場合、改修後の床面積は40㎡以上240㎡以下であることが条件です。
この制度は、新築住宅に適用される固定資産税の軽減措置とは別です。新築時の軽減が終了している住宅でも条件を満たせば利用できますが、2014年4月2日以後に新築された住宅は、今回の省エネ改修による減税制度の対象になりません。
減税対象になる窓リフォームと断熱性能
PC用画像
SP用画像
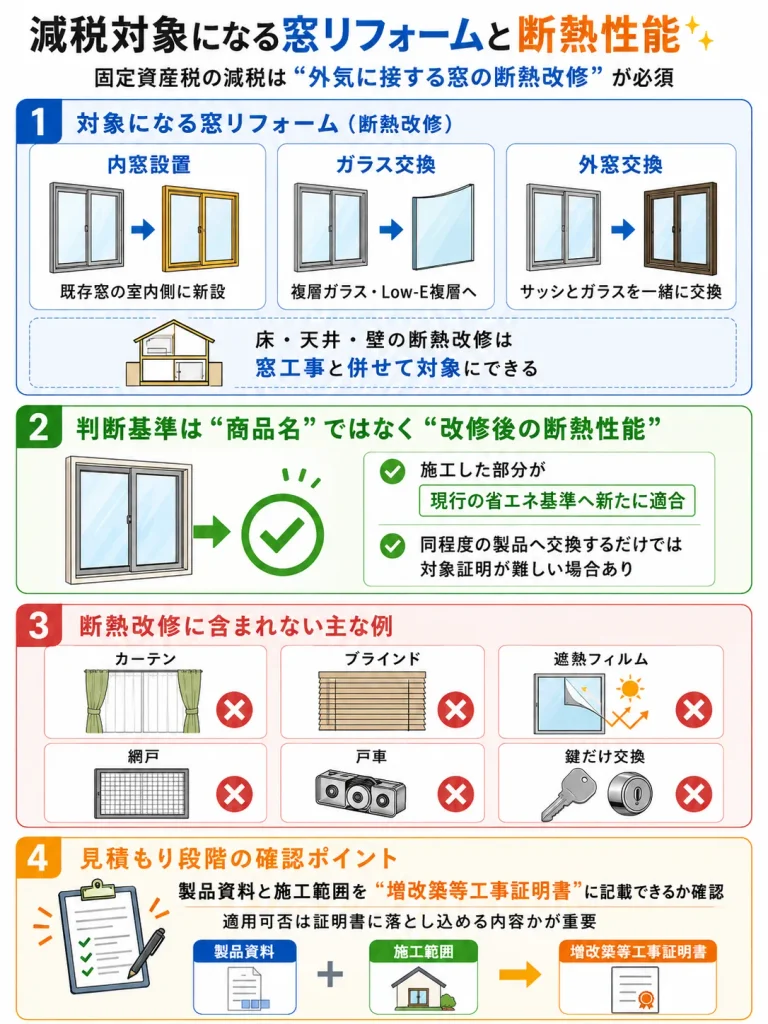
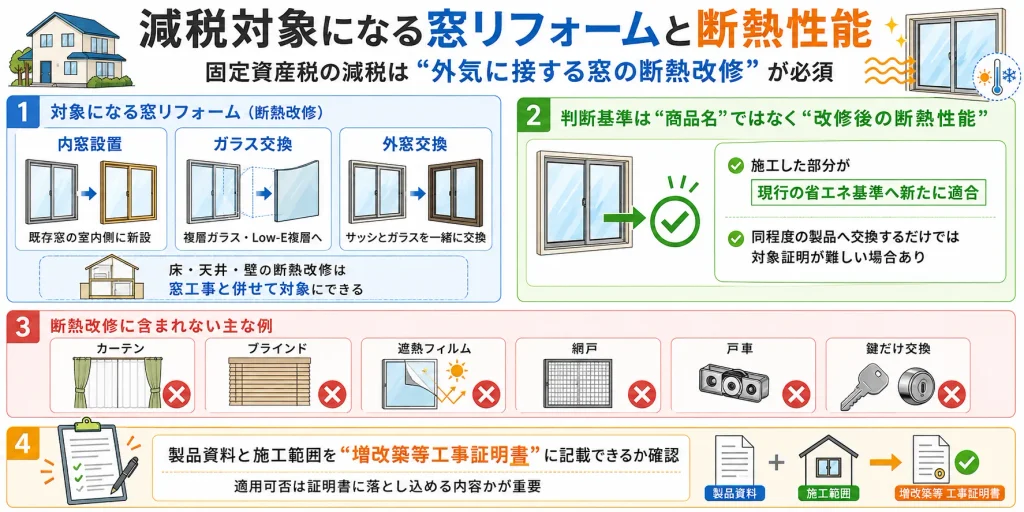
固定資産税の減税では、外気に接する窓の断熱改修が必須です。主な窓リフォームは、既存窓の室内側へ設置する内窓、複層ガラスやLow-E複層ガラスへの交換、サッシとガラスを一緒に替える外窓交換です。床・天井・壁の断熱改修は、窓工事と併せて対象にできます。
この減税制度では、商品名ではなく、窓リフォーム後の断熱性能で適用可否を判断します。施工した部分が現行の省エネ基準へ新たに適合することが必要です。もともと基準を満たす窓を同程度の製品へ交換するだけでは、減税対象として証明できない場合があります。
カーテン、ブラインド、遮熱フィルム、網戸、戸車、鍵だけの交換は、税制上の断熱改修には含まれません。見積もり段階で、製品資料と施工範囲を増改築等工事証明書へ記載できるか確認しましょう。
一部の窓リフォームでも固定資産税の減税対象になり得る
固定資産税の減税制度では、家中のすべての窓を改修する必要はありません。1階だけ、リビングと寝室だけなど、一部の窓リフォームでも、施工部分の性能と費用要件を満たせば適用される場合があります。
ただし、小窓1か所や一部屋だけでは、補助金控除後の費用が60万円を超えないことがあります。内窓を複数設置する、外窓交換を組み合わせる、床・天井・壁の断熱改修も行うなど、必要な省エネ改修工事全体で判断します。
一部改修でも使える点は、10年以上のローンを利用する増改築の住宅ローン控除とは異なります。ほかの税制の条件をそのまま当てはめず、固定資産税の減税制度に定められた要件で確認してください。
補助金を使う窓リフォームは減税の60万円要件に注意
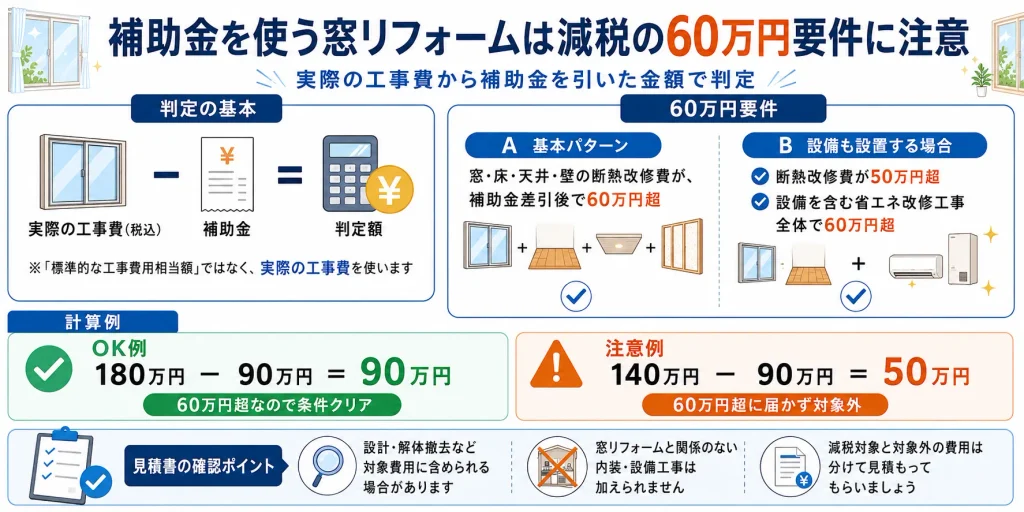
費用要件は、省エネ改修工事に実際にかかった税込費用から、対象工事に交付される補助金を差し引いて判定します。所得税の省エネリフォーム減税で使う「標準的な工事費用相当額」ではなく、実際の工事費を使う点が重要です。
基本は、窓・床・天井・壁の断熱改修費について、補助金控除後の金額が60万円を超えることです。高効率空調機、高効率給湯器、太陽熱利用システム、太陽光発電設備も設置する場合は、断熱改修費が50万円を超え、設備工事を含む省エネ改修工事全体で60万円を超える必要があります。
PC用画像
SP用画像
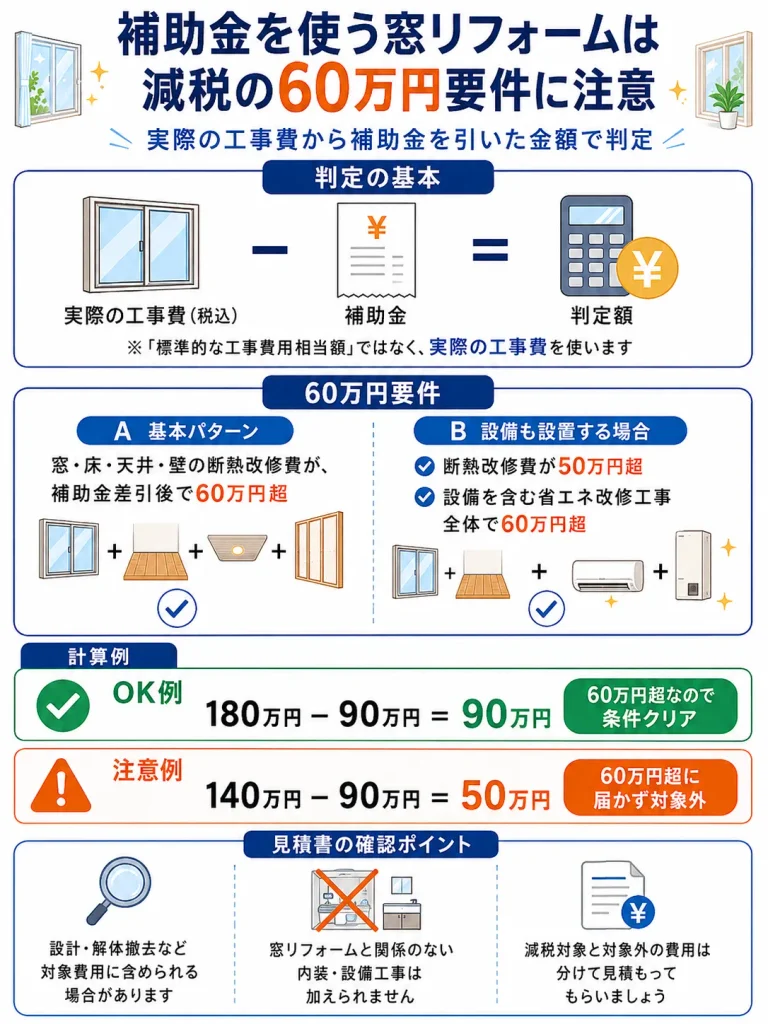
たとえば、窓リフォームが180万円、補助金が90万円なら、差引後は90万円なので条件を満たします。
180万円-90万円=90万円
工事費140万円、補助金90万円なら残額は50万円となり、その工事だけでは60万円超に届きません。
140万円-90万円=50万円
必要な設計、既存部分の解体・撤去などは費用へ含められる場合がありますが、窓リフォームと関係のない内装や設備工事は加えられません。見積書では、減税対象と対象外の費用を分けてもらいましょう。
窓リフォーム後の固定資産税の減税額はいくら?
要件を満たすと、省エネ改修工事が完了した年の翌年度に限り、居住部分の固定資産税額の3分の1が減額されます。対象面積は1戸当たり120㎡までです。
床面積90㎡の住宅で家屋分の固定資産税が年9万円なら、計算上の減税額は3万円です。
9万円×3分の1=3万円
床面積150㎡、家屋分の税額が15万円なら、120㎡相当分までが対象です。
15万円×120㎡÷150㎡×3分の1=4万円
土地分の固定資産税や都市計画税は、この省エネ改修による減額の対象外です。増改築による長期優良住宅の認定も受ける場合は、所定の要件により翌年度の固定資産税額の3分の2が減額されることがあります。
家屋の税額がすでに低い住宅では、減税額より増改築等工事証明書の発行費用が高くなる場合があります。この制度を利用できるかだけでなく、見込まれる軽減額と証明費用も比べておきましょう。
窓リフォーム後の減税申告は3か月以内
固定資産税の減税制度は自動で適用されません。
納税義務者が、工事完了日から3か月以内に住宅所在地の市区町村へ申告します。
東京23区では、所管する都税事務所が提出先です。
基本的な申請の流れは次のとおりです。
- 契約前に住宅・工事・費用の要件を確認する
- 証明書を発行する建築士等へ事前相談する
- 工事前後の写真、性能資料、契約書、領収書を残す
- 完了後に増改築等工事証明書の発行を申請する
- 固定資産税の減額申告書と必要書類をそろえる
- 3か月以内に指定の方法で提出する
やむを得ない事情がある場合、期限後でも認められる自治体がありますが、個別判断です。補助金の交付を待って期限を過ぎないよう、補助額の確定と減税申請を並行して進めましょう。
窓リフォームの減税に必要な書類
提出書類は市区町村によって異なりますが、一般的には次の資料を準備します。
- 固定資産税の省エネ改修減額申告書
- 増改築等工事証明書
- 補助金の交付額が分かる書類
- 工事請負契約書、明細書、領収書
- 工事前後の写真
- 住民票など自治体が指定する資料
- 長期優良住宅化による減額を受ける場合は認定関係書類
増改築等工事証明書は、登録建築士事務所に所属する建築士、指定確認検査機関、登録住宅性能評価機関、住宅瑕疵担保責任保険法人が発行できます。原則として工事完了後に発行されるため、3か月以内の申請へ間に合うよう、契約前に依頼先、費用、必要資料を確認してください。
施工会社が補助金を申請しても、固定資産税の減税手続きまでは完了しません。住宅所有者が自治体へ別途申告します。
マンション・共有名義で減税制度を使う注意点
マンションでも、住戸ごとに住宅・床面積・費用・断熱性能の要件を満たせば適用される場合があります。着工前に管理規約と工事の承認条件を確認してください。共有名義では、申告者と証明書の名義を住宅所在地の担当窓口へ確認します。
固定資産税の減税制度と所得税・補助金の違い
固定資産税の減税は、市区町村へ申告し、翌年度の家屋分を軽減する制度です。所得税の省エネリフォーム減税、10年以上のローンを使う住宅ローン控除、先進的窓リノベ2026事業は、計算方法と手続き先が異なります。
10年以上のローンを利用して窓リフォームを行う場合の住宅ローン控除については、「窓リフォームで住宅ローン控除は使える?対象になる工事とは」で詳しく解説しています。

窓リフォームで住宅ローン控除は使える?対象になる工事とは
自宅の窓リフォームをローンで行う場合、住宅ローン控除の対象になることがあります。工事内容、借入期間、工事費、証明書などの条件を確認できます。
固定資産税の減税を申告しても、ほかの制度が自動的に適用されるわけではありません。利用する場合は、それぞれの要件と期限を別に確認します。
窓リフォーム契約前の減税チェック
- 住宅の築年、利用状況、床面積が要件に合うか
- 窓リフォーム後に現行の省エネ基準へ新たに適合するか
- 補助金控除後の費用が60万円を超えるか
- 増改築等工事証明書を誰が発行し、費用はいくらか
- 工事前後の写真・図面・性能資料を残せるか
- 完了日から3か月以内に申請できるか
- 見込まれる減税額が証明書費用を上回るか
窓断熱研究所では、窓リフォームの施工箇所、製品仕様、見積明細、補助予定額を整理します。減税制度の最終判断と証明書の発行可否は、市区町村と対応する建築士等へご確認ください。
固定資産税の減税でよくある質問
内窓を1か所設置するだけでも減税できますか?
一部の窓リフォームでも対象になり得ます。
ただし、施工後の断熱性能と、補助金控除後の費用が60万円を超える条件を満たす必要があります。
すべての窓を交換する必要がありますか?
必要ありません。特定の部屋だけの窓リフォームでも、断熱性能・費用・住宅の要件を満たせば申告できます。
補助金と固定資産税の減税は併用できますか?
併用できます。ただし、対象工事の実費から補助金を差し引き、その残額で60万円超の費用要件を判定します。
確定申告をすれば固定資産税も自動で下がりますか?
自動では下がりません。所得税の確定申告とは別に、完了日から3か月以内に市区町村へ申請します。
減税は何年間続きますか?
省エネ改修工事による減額は、完了年の翌年度分に限られます。対象面積は120㎡まで、減額割合は原則3分の1です。
窓リフォームの固定資産税減税は3か月以内に申告
窓リフォームで一定の省エネ改修工事を行うと、翌年度の固定資産税について減税を受けられる場合があります。
主な条件は、2014年4月1日以前からある貸家以外の住宅、改修後の床面積40㎡以上240㎡以下、外気に接する窓の断熱改修、現行の省エネ基準への新たな適合、補助金控除後の費用60万円超です。
要件を満たすと、居住部分の固定資産税について、1戸当たり120㎡相当分まで税額の3分の1が減額されます。この制度は自動では適用されないため、増改築等工事証明書などをそろえ、完了日から3か月以内に市区町村へ申告します。
契約後に制度を知ると、写真や性能資料が不足し、証明書を発行できないことがあります。見積もり段階で固定資産税の減税を利用したいと伝え、窓リフォームの範囲、補助金、申告期限、証明書費用まで確認しておきましょう。