
地震で窓や玄関が壊れたとき、火災保険と地震保険のどちらを確認すればよいのでしょうか。地震による窓破損、ガラス割れ、サッシの変形、玄関ドアの開閉不良は、通常の火災保険では原則として補償されません。まず地震保険の契約を確認しましょう。
ただし、地震保険は修理費を見積書どおり支払う制度ではなく、建物全体の損害認定で支払いが決まります。この記事では、地震保険の仕組みと、被害直後から窓・玄関修理までの進め方を解説します。
※制度・認定基準は、2026年8月1日時点の公式情報を基にしています。
地震で窓・玄関が壊れたら保険は使える?火災保険と地震保険
コラム
2026.08.01

窓断熱研究所は住まい改善の専門チームです。お客様ごとの状況に合わせて、最適な窓リフォームのご提案を行います。
窓断熱研究所の3つの約束
- 「断熱のプロ」が結露・寒さを科学的に解決
- 「補助金申請」を完全サポートし、家計の負担を軽減
- 「厳選された技術者」との連携で、一切の妥協を許さない高品質な施工
初回相談は完全無料です。相見積もりや内容比較のご相談も歓迎しています。
\損させません!無料提案実施中/

このコラムで分かること
- 地震でガラス・サッシ・玄関ドアが壊れたときに確認する保険
- 火災保険と地震保険の補償範囲の違い
- 地震保険の支払いが修理費と一致しない理由
- 被害状況を写真で残す方法と保険会社への連絡手順
- 戸建てとマンションで異なる修理・申請の進め方
- 窓断熱研究所へ相談できる補修範囲
目次
まず結論|地震による損害は地震保険を確認しましょう
地震・噴火、またはこれらによる津波を原因とする火災・損壊・埋没・流失は、通常の火災保険では原則として補償されません。地震でガラスが割れた、サッシがゆがんだ、玄関ドアが開かない・閉まらないといった場合は、火災保険に地震保険を付帯しているかを確認してください。地震保険は単独で契約できず、火災保険とセットで契約する仕組みです。
ただし、地震保険はガラス交換やドア交換の実費を積み上げる保険ではありません。保険対象となる建物全体または家財全体の損害を調査し、全損・大半損・小半損・一部損のどれに該当するかを認定します。認定された損害区分に応じて、地震保険金額の一定割合が支払われます。
そのため、ガラス1枚や玄関ドア1か所の被害だけで地震保険金が必ず支払われるわけではありません。契約内容、損害の状況、保険会社の調査と認定によって支払いの可否が決まります。
火災保険と地震保険は壊れた場所ではなく原因で分ける
同じガラス割れやドアの破損でも、原因によって確認する補償は異なります。何が壊れたかだけでなく、いつ、どのような状況で損害が生じたかを整理してください。
| 損害の原因 | 最初に確認する補償 |
|---|---|
| 地震の揺れでガラス・サッシ・玄関ドアが変形した | 地震保険 |
| 地震を原因とする火災で建物が損傷した | 地震保険と火災保険の付随補償 |
| 台風・強風・飛来物で破損した | 火災保険の風災など |
| 盗難時にガラスやドアを壊された | 火災保険の盗難補償など |
| 腐食・摩耗・経年劣化で動かなくなった | 保険対象外となる可能性が高い |
火災保険は契約内容に応じて、火災だけでなく風災・ひょう災・雪災・水災・盗難などを補償します。一方、地震を原因とする損害は通常の火災保険から除外されるため、原因を取り違えないことが重要です。
地震火災費用保険金などが火災保険に付いている場合もありますが、地震による修理費全額を補償するとは限りません。特約の名称や支払い条件は契約ごとに異なるため、保険証券や契約者ページを確認し、保険会社または代理店へ問い合わせます。
地震保険の支払い例は修理見積書の金額とは違う
地震保険の契約金額は、火災保険金額の30%から50%の範囲で設定し、限度額は建物5,000万円、家財1,000万円です。保険金は実際の修理費ではなく、損害区分に応じて地震保険金額の100%・60%・30%・5%が支払われます。
| 損害区分 | 支払割合 |
|---|---|
| 全損 | 地震保険金額の100% |
| 大半損 | 地震保険金額の60% |
| 小半損 | 地震保険金額の30% |
| 一部損 | 地震保険金額の5% |
例えば、玄関ドアの交換見積もりが80万円でも、地震保険から80万円が支払われるとは限りません。反対に、建物全体が一定の損害区分に認定されれば、支払われた地震保険金を住宅の復旧に活用できます。
また、地震保険の支払いは震度の大きさだけで決まりません。損害認定基準から見ると、同じ震度でも建物の構造、築年数、地盤、損傷状況によって認定結果は異なります。震度ではなく、保険対象全体の損害を基準に判断されます。
ガラスや玄関ドアだけの被害で地震保険は使える?
地震でガラスが割れたり、ドア枠がゆがんだりして修理が必要でも、地震保険の支払基準を満たすとは限りません。建物の認定では、軸組、基礎、屋根、外壁などの主要構造部を中心に、建物全体の損害割合を確認します。一部損の基準に達しない場合は、地震保険金が支払われません。
一方、複数のサッシや室内建具が同時に動かない、玄関周辺の壁に大きな亀裂がある、床や建物に傾きを感じる場合は、開口部だけでなく建物側が変形している可能性があります。部分修理を急ぐ前に、外壁・基礎・屋根を含めた状態を確認してください。
門・塀・垣などの付属物だけに損害が生じ、主要構造部に損害がない場合は、地震保険金の支払対象にならないとされています。ただし、外構の損傷が建物被害の兆候になることもあるため、保険会社へ状況を伝えます。
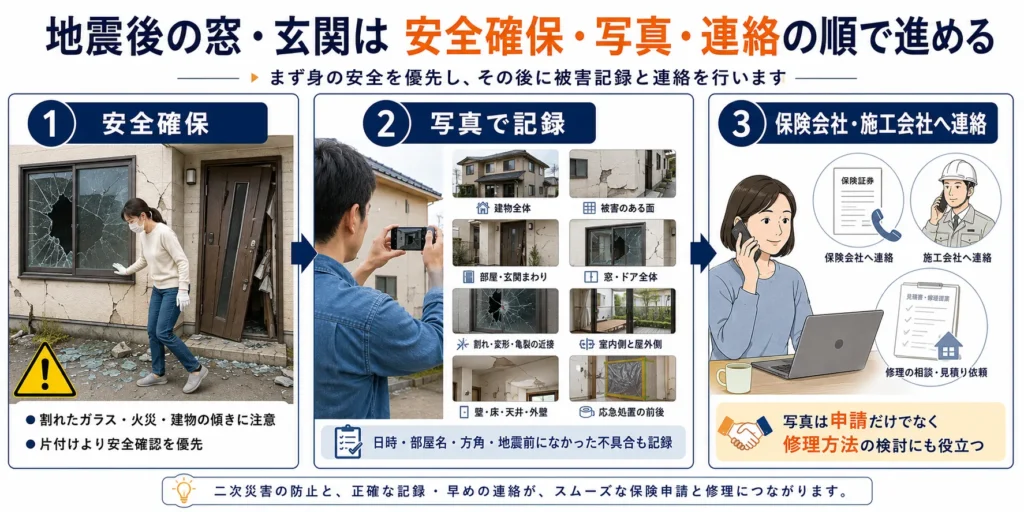
地震後の窓・玄関は安全確保・写真・連絡の順で進める
PC用画像
SP用画像
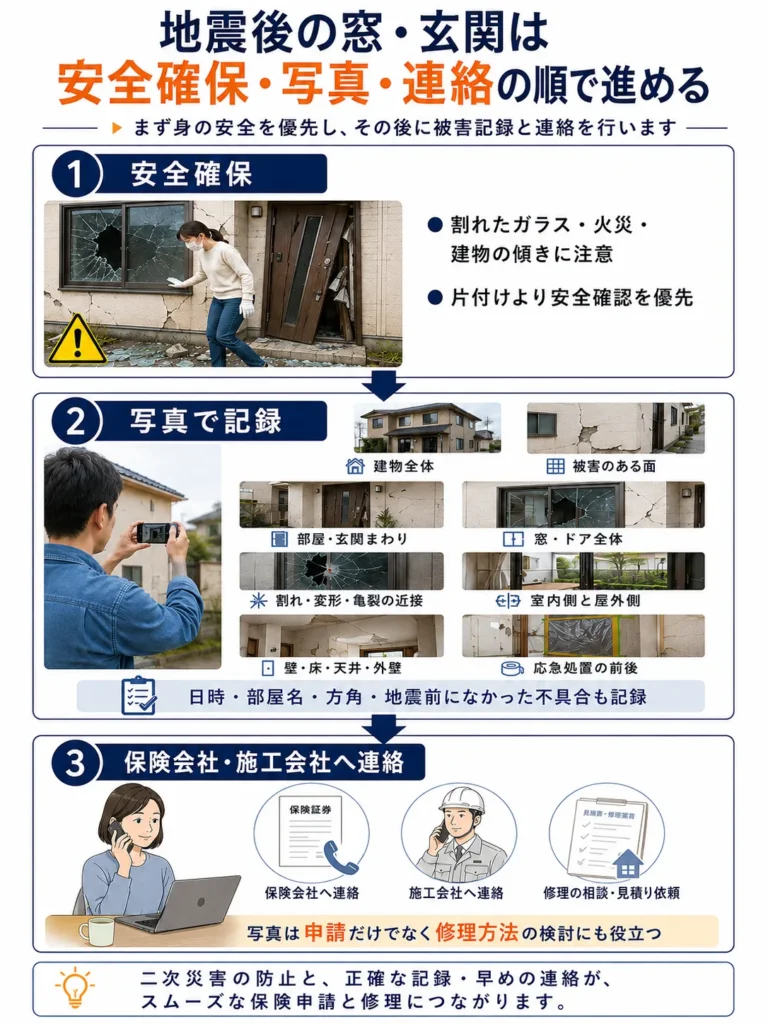
地震後は、保険のための撮影よりも、割れたガラスの落下、火災、建物の傾きなどから身を守ることを優先してください。安全を確保した後、片付けや恒久的なリフォームを始める前に被害状況を記録します。
建物全体から被害箇所まで撮影する
窓や玄関の写真は破損部分のアップだけでなく、建物のどこにある損害かが分かるように撮ります。
- 建物全体と被害がある面
- 被害がある部屋や玄関まわりの全景
- ガラス・サッシ・ドア全体
- 割れ、変形、亀裂、開かない状態の近接写真
- 室内側と屋外側
- 周辺の壁・床・天井・外壁
- 応急処置の前後
撮影日時、部屋名、方角、地震前にはなかった不具合も記録してください。写真は保険会社への申請だけでなく、施工会社が修理方法を検討する際にも役立ちます。自然災害時の一般的な保険金請求でも、損害状況が分かる複数の写真が必要書類として案内されています。
地震保険の契約先へ連絡する
写真を残したら、加入している保険会社または代理店へ、発生日、被害箇所、開閉や施錠ができるかを伝えます。保険会社から、現地調査、必要書類、応急処置の扱いについて案内を受けてください。
請求時に修理見積書が必須ではないという一般向け案内がある一方、約款上は保険会社が損害見積書などを求める場合があります。必要書類を自己判断せず、契約先の指示を確認するのが確実です。
保険会社の確認前に窓・玄関を修理してもよい?
PC用画像
SP用画像
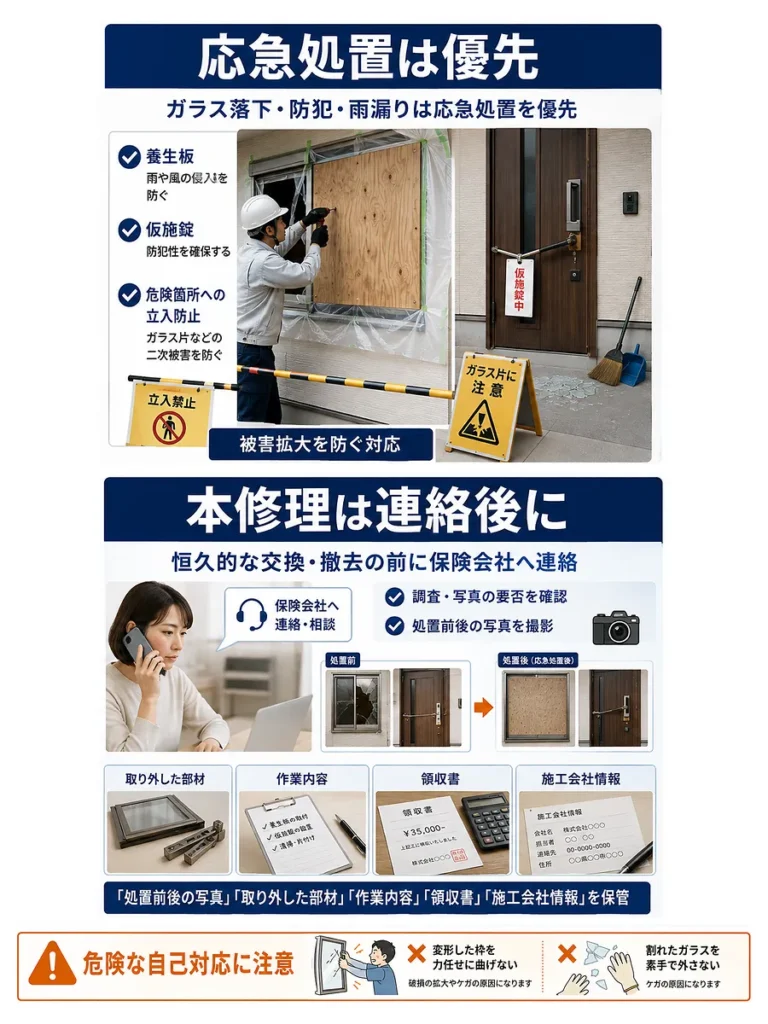
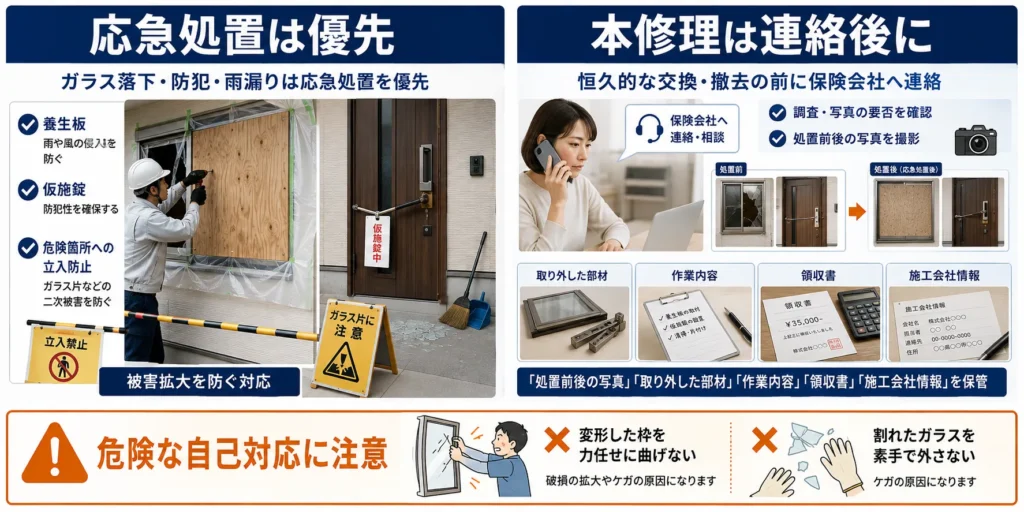
ガラスが落下しそう、玄関の鍵がかからず防犯上危険、雨が入るといった場合は、被害拡大を防ぐ応急処置を優先します。養生板、仮施錠、危険部分への立入防止など、必要最低限の対処を行ってください。保険契約者には損害の発生や拡大を防ぐ対応も求められています。
一方、壊れた部材を撤去して新しい製品へ交換すると、地震直後の損害状況を確認しにくくなります。恒久的な施工を始める前に保険会社へ連絡し、調査や写真の要否を確認します。
応急処置を行った場合は、処置前後の写真、取り外した部材、作業内容、領収書、施工会社の情報を残してください。変形した枠を力任せに曲げたり、割れたガラスを素手で外したりするのは危険です。
窓・玄関は修理で足りるか、交換が必要かを判断する
| 被害の状況 | 比較する対応 |
|---|---|
| ガラスだけが割れ、枠に変形がない | ガラス交換 |
| サッシがゆがみ、閉まらない・鍵がかからない | 調整、部品交換、窓交換 |
| ドアが枠へ接触する | 丁番・錠受けの調整と枠の点検 |
| 玄関枠や周辺壁に亀裂がある | 建物側を確認してから修理方法を決定 |
| 複数の開口部が同時に動かない | 建物全体の変形を調査 |
地震前と同等の仕様へ戻すのではなく、断熱性や防犯性の高い窓や玄関ドアへ交換したい場合もあるでしょう。性能向上に伴う追加費用まで補償されるとは限らないため、原状回復の見積もりと仕様変更後の見積もりを分け、自己負担額を確認します。
戸建ては屋根・外壁・基礎も確認する
PC用画像
SP用画像
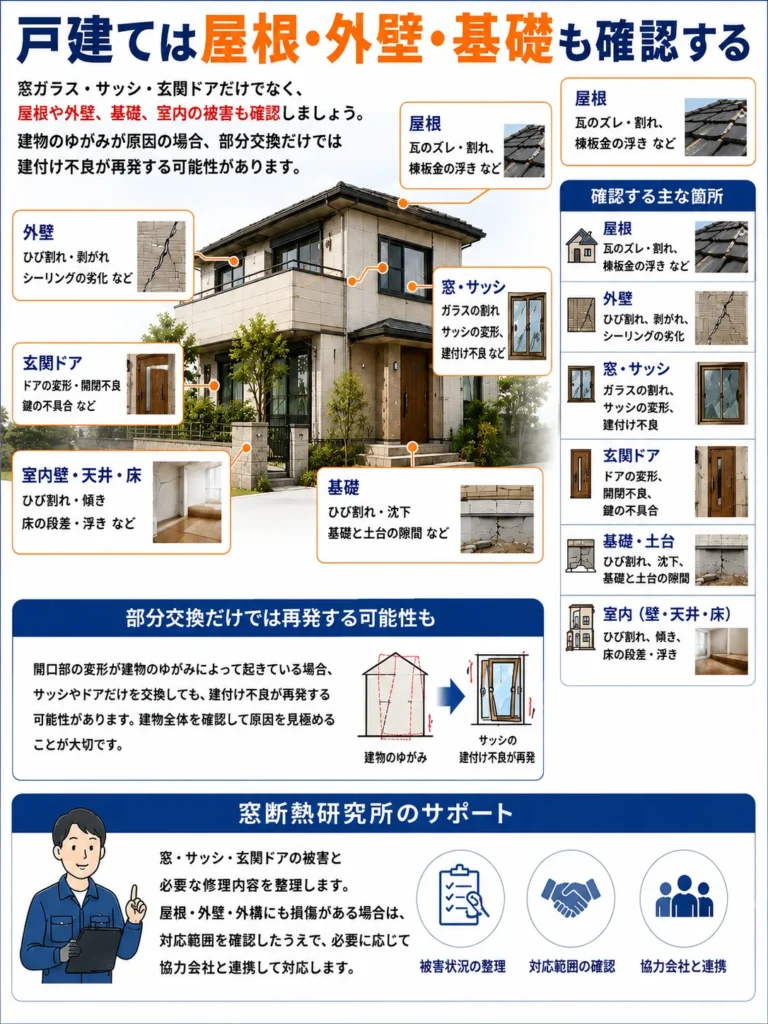
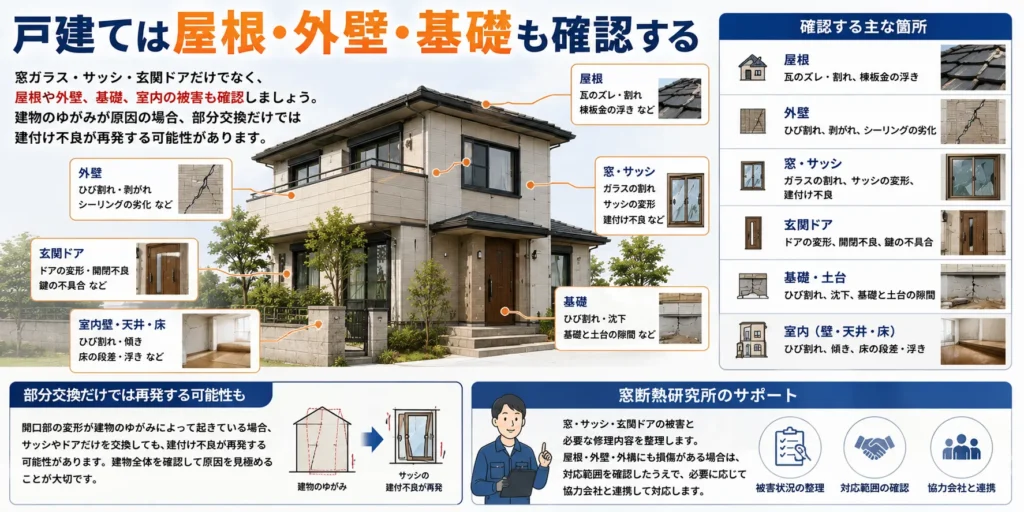
戸建てでは、窓ガラス・サッシ・玄関ドアだけでなく、屋根、外壁、基礎、室内壁、床も確認してください。開口部の変形が建物のゆがみによって起きている場合、部分交換だけでは建付け不良が再発する可能性があります。
窓断熱研究所では、ガラス・サッシ・玄関ドアの被害と必要な修理内容を整理します。屋根・外壁・外構にも損傷がある場合は、自社ですべてを施工できると断定せず、対応範囲を確認したうえで必要に応じて協力会社と連携します。
マンションの窓・玄関は管理会社・管理組合へ先に連絡する
マンション標準管理規約では、窓枠、窓ガラス、玄関扉などを共用部分とし、各住戸に専用使用権を設定する考え方があります。ただし、実際の区分、修理負担、保険の契約主体はマンションごとに異なります。
窓や玄関の被害を見つけたら、管理会社または管理組合へ住戸番号、被害状況、開閉・施錠の可否、応急処置の必要性を伝えてください。共用部分は管理組合の地震保険、専有部分は区分所有者の地震保険を確認するケースがあります。個人判断で交換工事を発注する前に、管理規約と手続きの確認が必要です。
「保険が使える」と断定する業者に注意する
「地震保険で必ず直せる」「火災保険で自己負担なくリフォームできる」「保険金申請を代行する」と勧誘する業者とは、その場で契約しないでください。保険金請求のサポートをうたい、高額な成功報酬や解約料を求める住宅修理トラブルが報告されています。
保険金の申請は、加入先の保険会社や代理店へ自分で連絡できます。施工会社ができるのは、損害の状況を確認し、必要な修理・交換の見積もりを作るところまでです。地震保険の適用、損害区分、保険金の支払いを確約することはできません。
地震後の窓・玄関について窓断熱研究所へ相談できること
窓断熱研究所では、地震で損傷したガラス、サッシ、玄関ドアを確認し、応急対応、部分修理、交換のどれが必要かを整理します。保険会社の損害認定や保険金請求の代行は行いません。
相談時には、建物種別、築年数、地震前の状態、被害写真、開閉・施錠の可否、保険会社へ連絡済みかをお伝えください。外壁、屋根、外構などの補修が必要な場合は、対応可能な範囲を確認し、必要に応じて専門の協力会社と連携します。
地震保険と窓・玄関に関するよくある質問
ガラス1枚が割れただけでも地震保険は使えますか?
ガラス1枚の破損だけで、地震保険金が必ず支払われるわけではありません。
建物全体の損害が一部損以上に認定されるかを保険会社が判断します。
地震で玄関ドアが開かない場合、火災保険を使えますか?
地震の揺れや建物の変形が原因なら、通常の火災保険では原則として補償されません。
地震保険の契約を確認してください。
地震保険の申請に修理見積書は必要ですか?
修理見積書が必須ではないという一般案内がありますが、保険会社が損害状況に応じて提出を求める場合もあります。
契約先へ必要書類を確認してください。
高性能な断熱窓や玄関ドアへ交換できますか?
製品を高性能化することはできますが、仕様変更による追加費用まで地震保険で補償されるとは限りません。
原状回復と性能向上の費用を分けて確認します。
マンションの被害は自分の地震保険へ申請しますか?
共用部分か専有部分かで契約主体が異なる場合があります。
管理規約を確認し、まず管理会社・管理組合へ連絡してください。
まとめ|地震保険の確認と修理の判断を分けて進める
地震でガラス、サッシ、玄関ドアが壊れても、交換費用がそのまま地震保険から支払われるとは限りません。地震保険は、建物全体または家財全体の損害を認定し、全損・大半損・小半損・一部損に応じて支払う制度です。
被害後は安全を確保し、建物全体から破損部分まで写真を残して、加入先の保険会社または代理店へ連絡してください。応急処置が必要な場合も、処置前後の記録と領収書を残します。
修理では、開口部だけの問題か、建物のゆがみが関係しているかを見分けます。戸建ては屋根・外壁・基礎、マンションは管理規約と共用部分の保険まで確認してください。
窓断熱研究所は保険金の支払いを判断・代行する立場ではありません。ガラス・サッシ・玄関ドアの被害と修理内容を整理し、屋根・外壁・外構は必要に応じて協力会社と連携します。保険確認と補修工事の役割を分けることが、地震後の住宅を無理なく復旧するための進め方です。